大多数期权交易者测试交易思路时,通常会用两种方法之一:要么用无法真正模拟期权特性的电子表格,要么用需要编写代码的回测工具。StratVerra 正好填补了两者之间的空白。你只需像向另一位交易者解释一样描述交易策略,它就会帮你构建策略。
下面介绍它的实际工作方式。
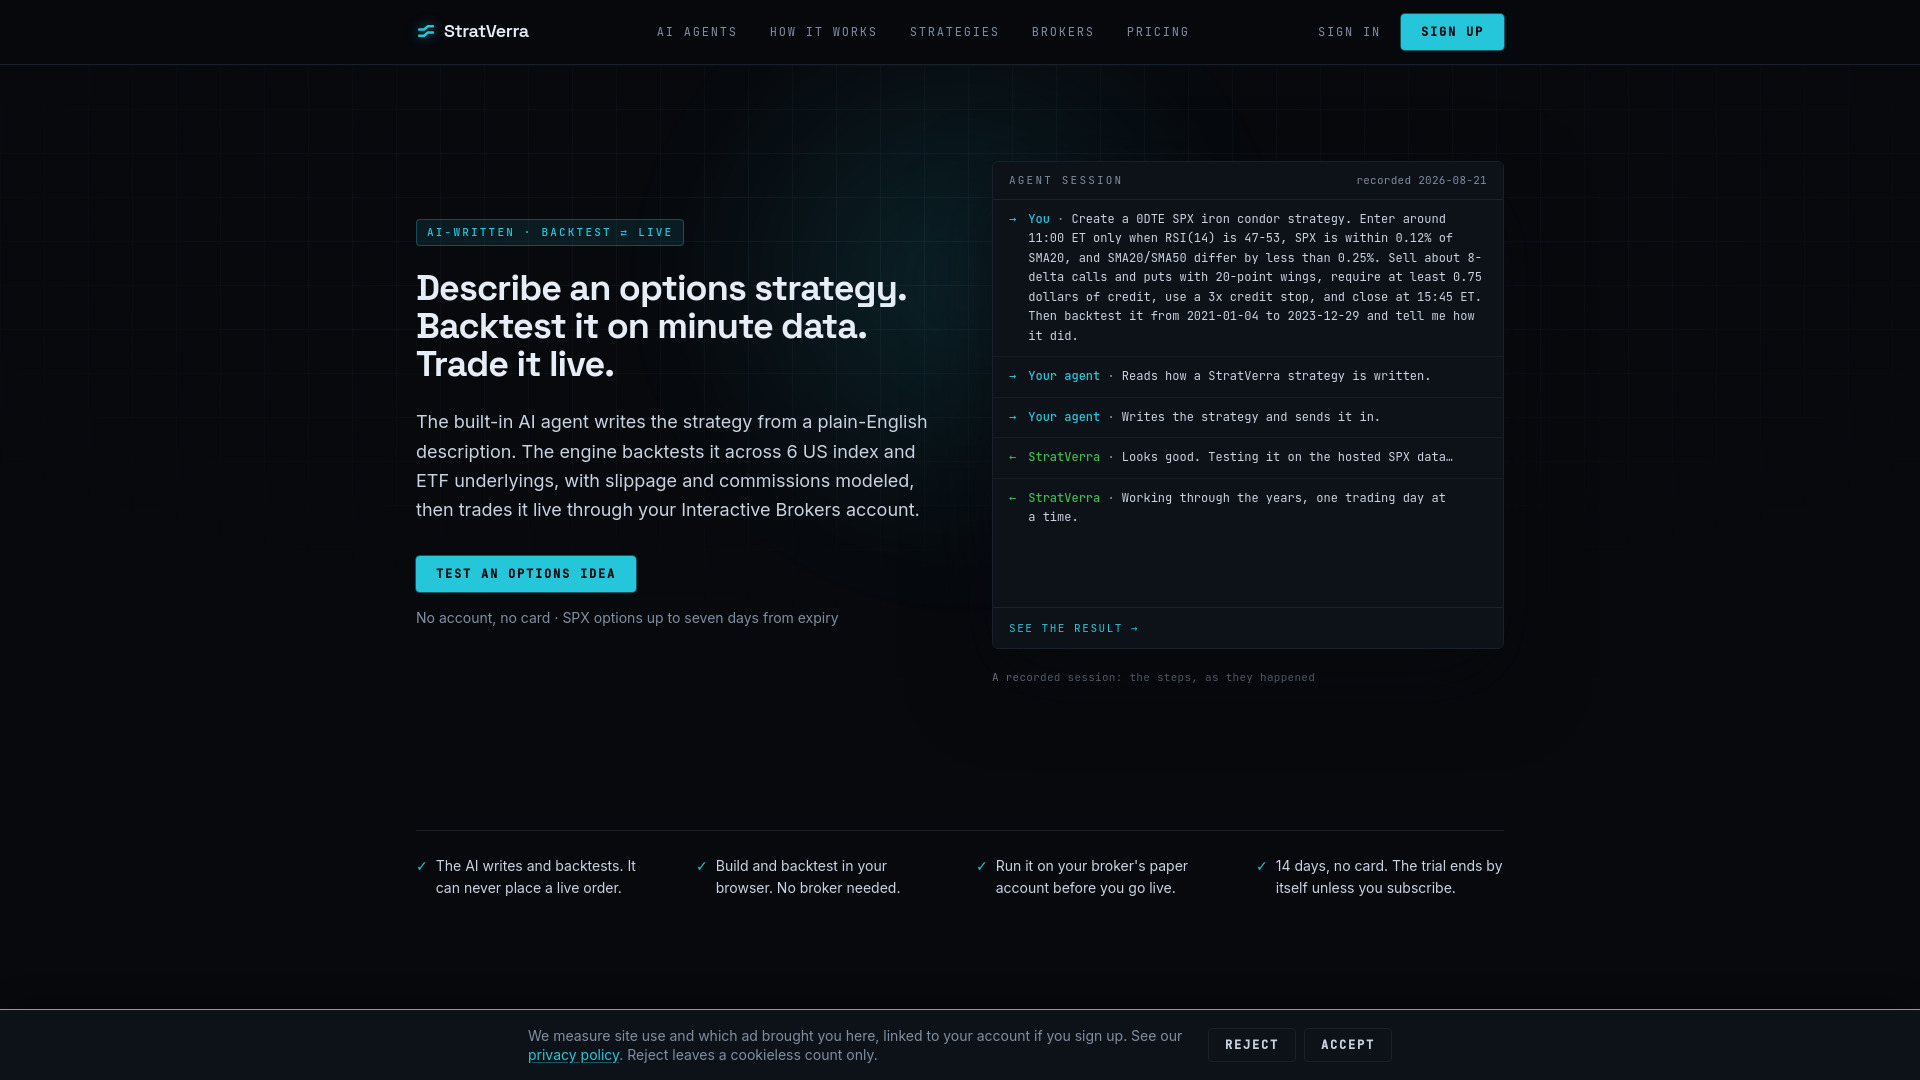
首先,描述你的策略。比如:“当 SPY 的隐含波动率排名高于 50 时,卖出 30 Delta 看跌期权价差;盈利达到 50% 或距离到期日 21 天时平仓。”AI 会将其转换为结构化策略,你可以在无代码构建器中查看和编辑。如果 AI 理解错了某个细节,点击修改即可,无需调试代码。
然后进行回测。数据质量在这里至关重要。StratVerra 使用托管的分钟级期权历史数据,因此成交模拟反映的是盘中市场的实际情况,而不是会掩盖交易过程中价格波动的日终快照。回测还会模拟滑点和佣金,因为一项策略在计入成本前看起来表现很好,实际考虑进出场费用后,结果往往会大不相同。
每次回测都可复现。今天运行一次,三个月后再运行一次,只要输入相同,结果也相同。听起来理所当然,但用过结果不稳定的工具后,你就会知道这并非总是如此。
StratVerra 的特别之处在于回测之后的环节。运行模拟的引擎,也会运行你的实盘交易。许多平台使用一套系统回测、另一套系统交易,因此你验证过的策略不一定会与实际资金交易时的执行结果一致。StratVerra 的回测和实盘交易使用同一套引擎,因此“我测试过的策略”和“经纪商实际执行的策略”之间没有转换误差。你可以先使用影子模式,观察策略如何做出决策而不实际下单;再切换到模拟交易,测试完整的执行流程;确认一切符合预期后,通过受支持的经纪商开始实盘交易。
有一点需要坦诚说明:回测结果是模拟结果。它展示的是策略在历史数据和模拟成本下的表现,过去的表现并不保证未来交易结果。它的价值不在于保证盈利,而在于让你在投入资金之前检验自己的假设,并使用能够反映期权实际交易情况的数据和成本模型。
适合人群
- 期权交易者
- 量化交易者
- 系统化交易者
- 个人交易者
- 期权策略开发者
- 算法交易研究人员
产品优势
- 通过 AI 使用自然语言编写策略,减少编程需求
- 包含 SPX、XSP、RUT、SPY、QQQ 和 IWM 六种指数及 ETF 标的的托管分钟级期权数据
- 回测会计入模拟滑点和佣金
- 提供详细的逐笔交易报告,帮助用户检查策略表现
- 无需连接经纪商即可进行回测
- 免费试用无需绑定支付卡
使用注意
- 实盘执行需要受支持的经纪商账户、经纪商网关和桌面应用
- AI 使用量受每月合理使用额度限制
- 回测结果为模拟结果,不能代表未来表现
- 可用标的仅限 SPX、XSP、RUT、SPY、QQQ 和 IWM